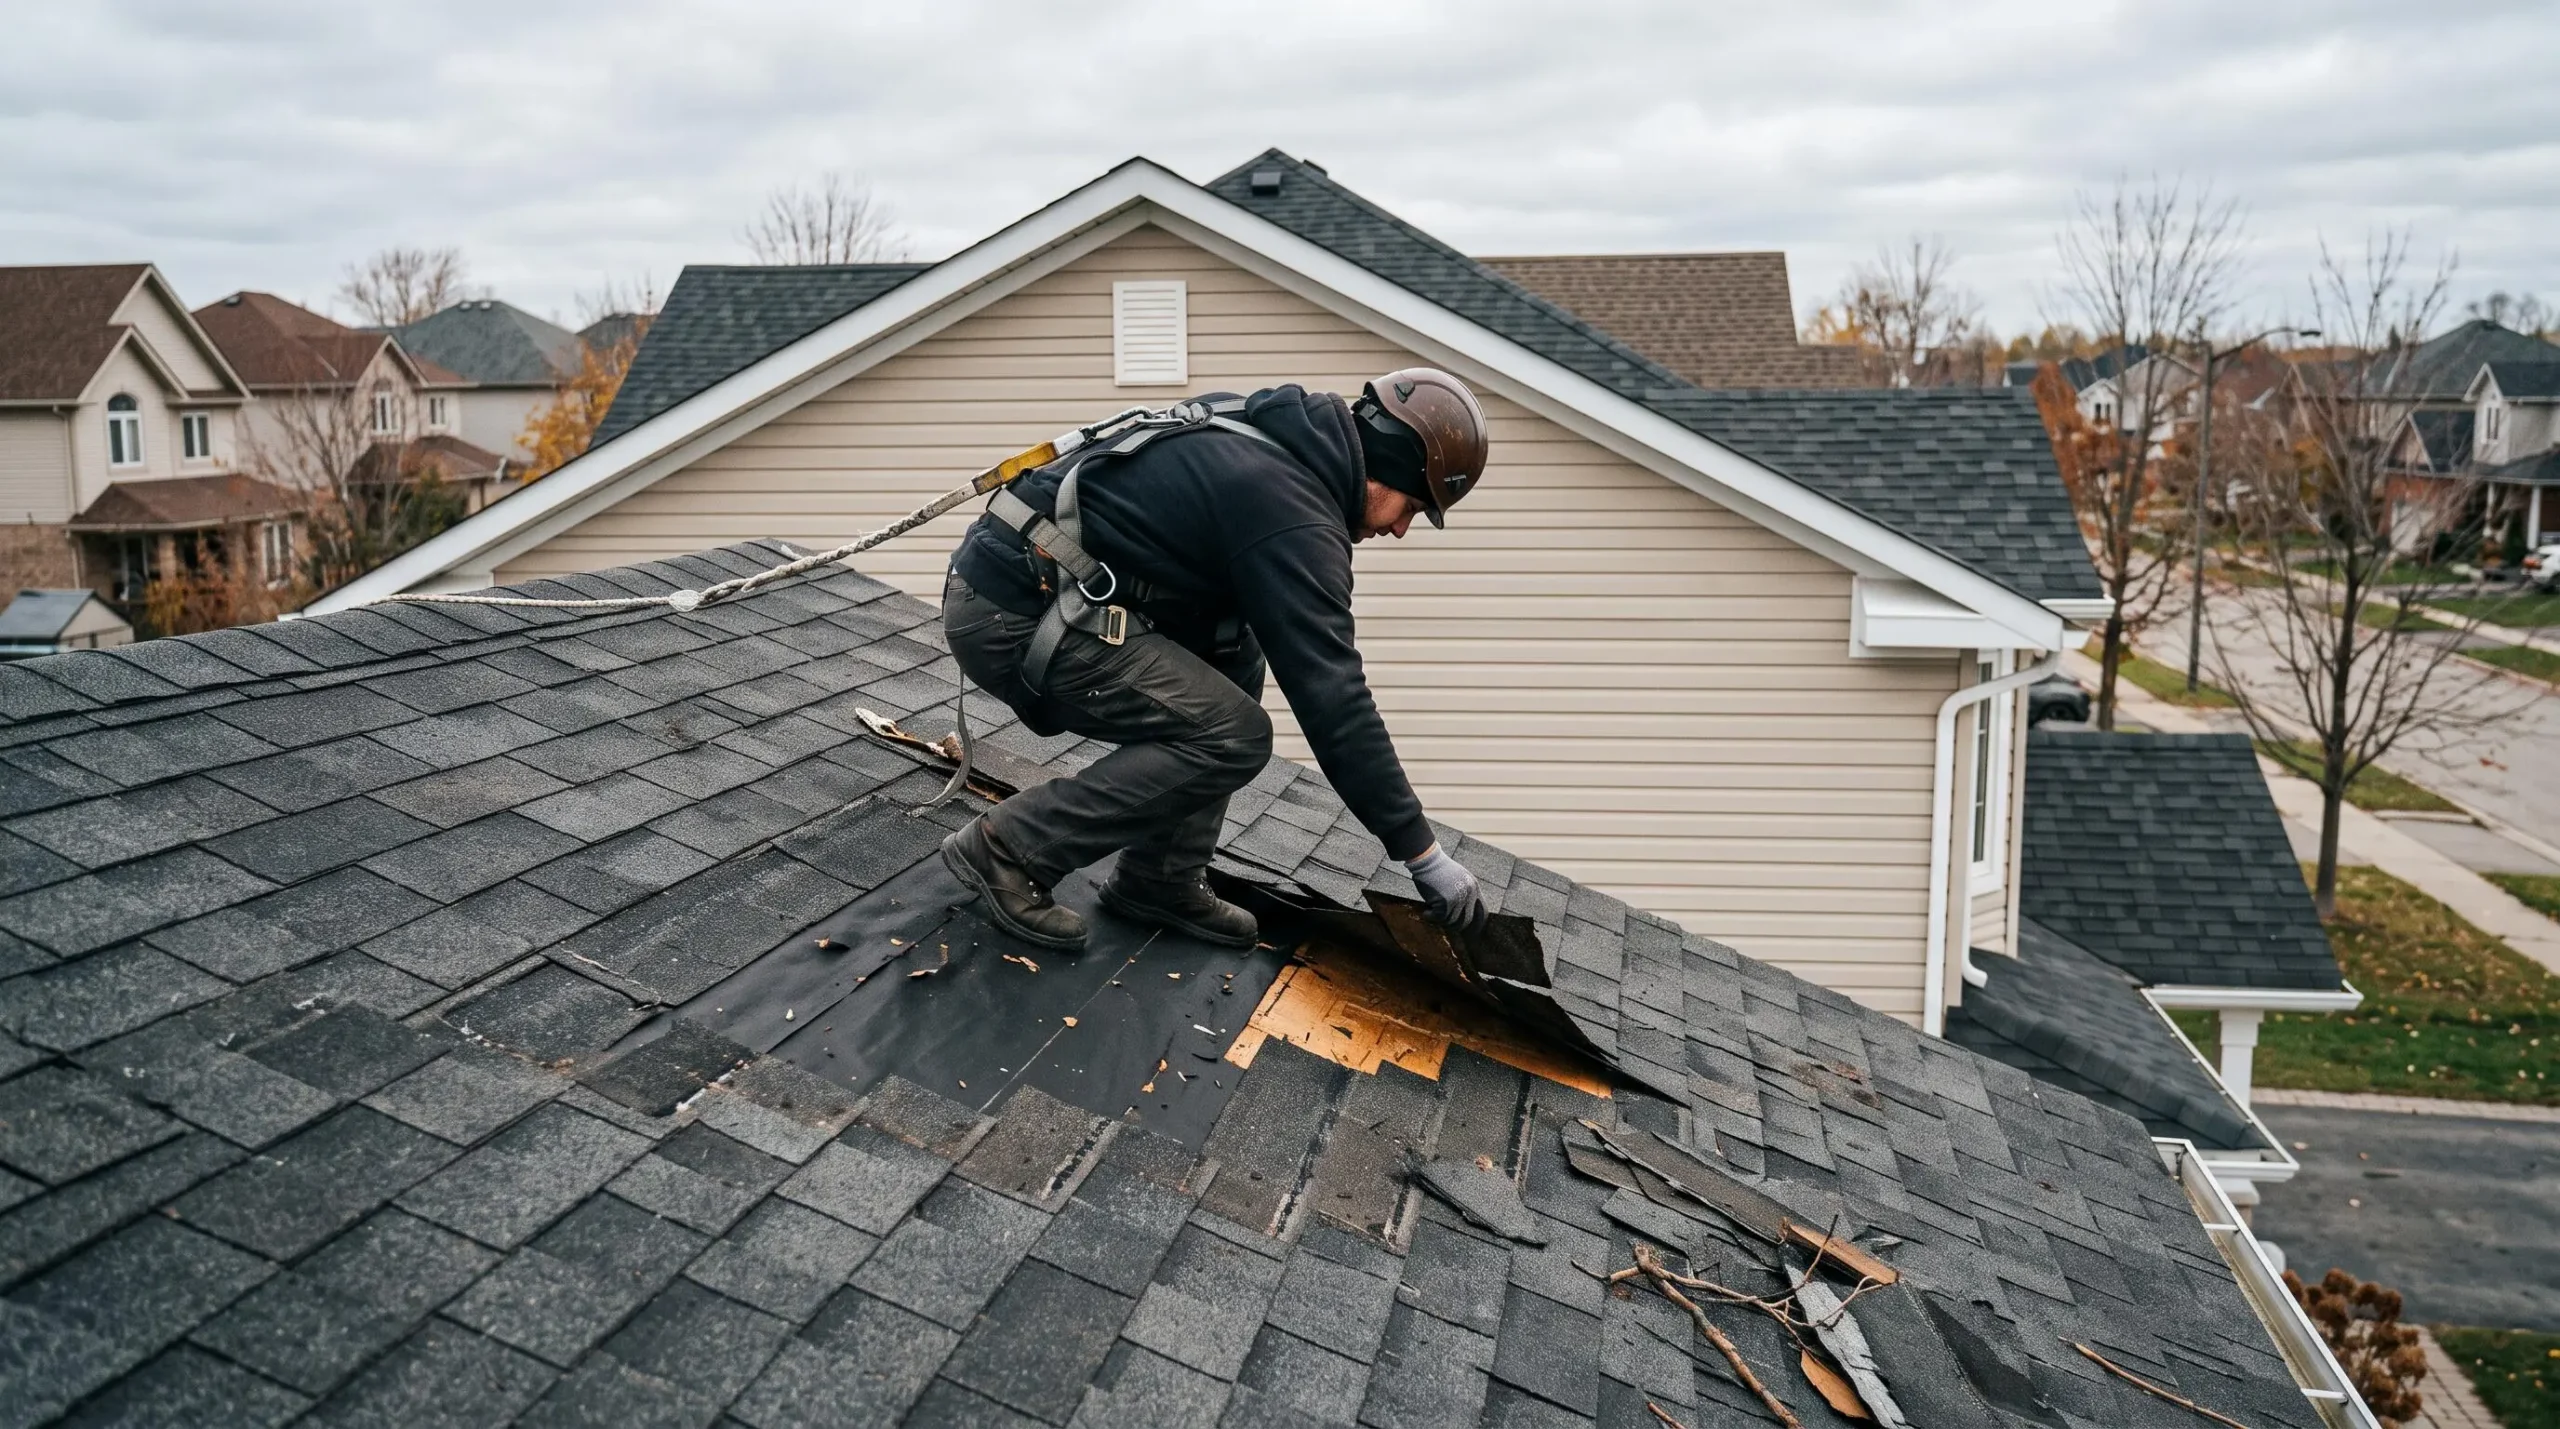
Une tempête de verglas vient de frapper votre région. Des bardeaux arrachés jonchent le terrain, une tache brune s’élargit au plafond du salon, et l’eau s’infiltre visiblement dans le garage. Face à une toiture endommagée, la panique initiale pousse souvent à l’action immédiate, mais certaines décisions précipitées aggravent physiquement les dégâts ou compromettent juridiquement le remboursement d’assurance.
Réponse directe : Les 72 premières heures suivant des dommages à la toiture exigent une séquence d’actions en trois temps précis : sécuriser les lieux et limiter l’infiltration active (premières heures), documenter méthodiquement l’ensemble des dégâts par photos et inventaire écrit (premier jour), puis contacter l’assureur et un couvreur licencié RBQ (24 à 48 heures). Respecter cet ordre protège simultanément votre propriété et vos droits au remboursement.
Cette chronologie n’est pas arbitraire. Elle repose sur la vitesse d’aggravation des infiltrations, les exigences contractuelles des assureurs et la réglementation québécoise encadrant les interventions d’urgence. Comprendre le « pourquoi » derrière chaque étape permet d’agir rapidement tout en préservant vos intérêts à long terme.
- Pourquoi les premières heures sont déterminantes ?
- Sécuriser les lieux et limiter les dégâts immédiats
- Que documenter pour votre dossier d’assurance ?
- Faire appel à un professionnel : quand et comment ?
- Les erreurs à éviter absolument
- Gérer les aspects administratifs, financiers et le suivi post-réparation
Pourquoi les premières heures sont déterminantes ?
L’eau ne reste jamais à la surface. Dès qu’une infiltration d’eau traverse la membrane de toiture, elle se propage rapidement vers l’isolant, la structure en bois, les plafonds et les murs intérieurs. Cette progression invisible transforme un problème localisé en dommage structurel étendu, multipliant les coûts de réparation et les risques pour la santé des occupants.
Le climat québécois amplifie cette urgence. Les cycles gel-dégel caractéristiques de la région aggravent les fissures existantes : l’eau pénètre dans une brèche mineure durant le dégel, gèle à nouveau la nuit suivante en augmentant son volume, et élargit ainsi mécaniquement l’ouverture. Une tempête de verglas crée des infiltrations massives en quelques heures, la glace formant des barrages qui forcent l’eau sous les bardeaux normalement étanches.
24 à 48
heures
Délai recommandé pour assécher tout dégât d’eau afin de limiter le développement de moisissures.
Au-delà de la détérioration physique, le facteur administratif impose une réactivité comparable. Les contrats d’assurance habitation comportent des clauses temporelles strictes. Une déclaration de sinistre doit généralement être remplie et renvoyée dans le délai prévu par le contrat, tandis que la documentation photographique initiale doit intervenir avant tout nettoyage ou modification de la scène. Un propriétaire qui attend 48 à 72 heures pour photographier les dégâts risque de voir l’assureur contester l’étendue réelle des dommages initiaux, particulièrement si l’eau a déjà été épongée ou les objets déplacés.
Cette double contrainte — physique et administrative — structure la règle des 72 heures critiques en trois phases mémorables :
- Sécuriser (premières heures) : évaluer les risques immédiats, protéger les biens, limiter l’infiltration active sans aggraver la situation
- Documenter (premier jour) : photographier exhaustivement les dégâts extérieurs et intérieurs, consigner par écrit la chronologie des événements
- Contacter (24 à 48 heures) : déclarer le sinistre à l’assureur, faire appel à un couvreur licencié RBQ pour l’évaluation professionnelle
Respecter cette séquence transforme une situation anxiogène en plan d’action structuré. Chaque phase remplit une fonction précise : la sécurisation immédiate limite les pertes matérielles, la documentation précoce protège juridiquement vos droits, et l’intervention professionnelle rapide prévient l’aggravation technique tout en établissant un diagnostic fiable pour l’assureur.
Sécuriser les lieux et limiter les dégâts immédiats
La sécurité physique des occupants prime absolument sur la protection matérielle. Avant toute autre action, évaluez visuellement la toiture depuis le sol. Des débris suspendus, une affaissement visible de la structure ou des craquements inhabituels signalent un risque d’effondrement partiel. Dans ce cas, évacuez immédiatement les pièces situées sous la zone endommagée et interdisez l’accès jusqu’à l’inspection par un professionnel.
Si l’eau s’infiltre à proximité d’installations électriques — luminaires au plafond, prises murales, panneau électrique —, coupez le disjoncteur correspondant à la zone affectée. L’électricité et l’eau forment une combinaison potentiellement mortelle qui justifie cette interruption temporaire du service.
Une fois la sécurité établie, concentrez-vous sur la protection du mobilier et des biens. Déplacez les objets de valeur — documents importants, appareils électroniques, meubles — hors des zones d’infiltration active. Couvrez les meubles volumineux impossibles à déplacer avec des bâches plastique ou des draps imperméables. Placez seaux, bassines et serviettes absorbantes sous les points de fuite visibles pour recueillir l’eau et limiter son extension au plancher.
- Évaluer visuellement la stabilité structurelleObservez la toiture depuis le sol. Évacuez les zones sous tout affaissement, débris suspendu ou craquement anormal.
- Couper l’électricité aux zones à risqueCoupez les disjoncteurs alimentant les luminaires ou prises situés près des infiltrations d’eau actives.
- Déplacer les biens hors des zones d’infiltrationÉvacuez documents, électronique, objets de valeur vers un espace sec. Couvrez les meubles inamovibles avec des bâches.
- Installer seaux et serviettes absorbantesPositionnez des contenants sous chaque point de fuite visible. Utilisez serviettes ou vadrouilles pour absorber l’eau au sol.
- Limiter l’accès à la zone endommagéeInterdisez la circulation sous la toiture endommagée jusqu’à l’inspection professionnelle, particulièrement aux enfants et animaux.
Risque aggravant : bâches extérieures mal installées Tenter de fixer soi-même une bâche sur la toiture lors de vents violents ou de pluie active présente trois dangers concrets. La bâche mal ancrée agit comme une voile qui arrache des bardeaux sains adjacents, créant de nouveaux points d’infiltration. Les planches clouées sans connaissance de la structure peuvent perforer la membrane pare-pluie sous-jacente et aggraver l’étanchéité. Enfin, monter sur une toiture mouillée ou verglacée expose à un risque de chute potentiellement mortel. Les protections temporaires extérieures doivent être confiées exclusivement à des couvreurs équipés et formés aux interventions d’urgence.
Les actions acceptables à ce stade se limitent strictement à l’intérieur de la propriété : recueillir l’eau, déplacer les biens, absorber l’humidité visible. Aucune intervention structurelle — application de scellant, clouage de planches, remplacement de bardeaux — ne doit être tentée avant l’inspection et la documentation complètes. Ces gestes bien intentionnés modifient la scène du sinistre et peuvent fournir à l’assureur un motif légitime de contestation.
Que documenter pour votre dossier d’assurance ?
La documentation photographique et écrite constitue le fondement factuel de votre réclamation d’assurance. Elle transforme votre déclaration verbale en preuve objective vérifiable. L’exhaustivité et la précocité de cette documentation déterminent directement la rapidité et l’étendue du remboursement.
Idéalement, photographiez l’ensemble des dégâts dans les 24 premières heures suivant leur découverte, impérativement avant tout nettoyage, déplacement d’objet ou modification de la scène. Cette chronologie précoce établit l’état initial incontestable des lieux et prévient toute suspicion d’exagération ultérieure.
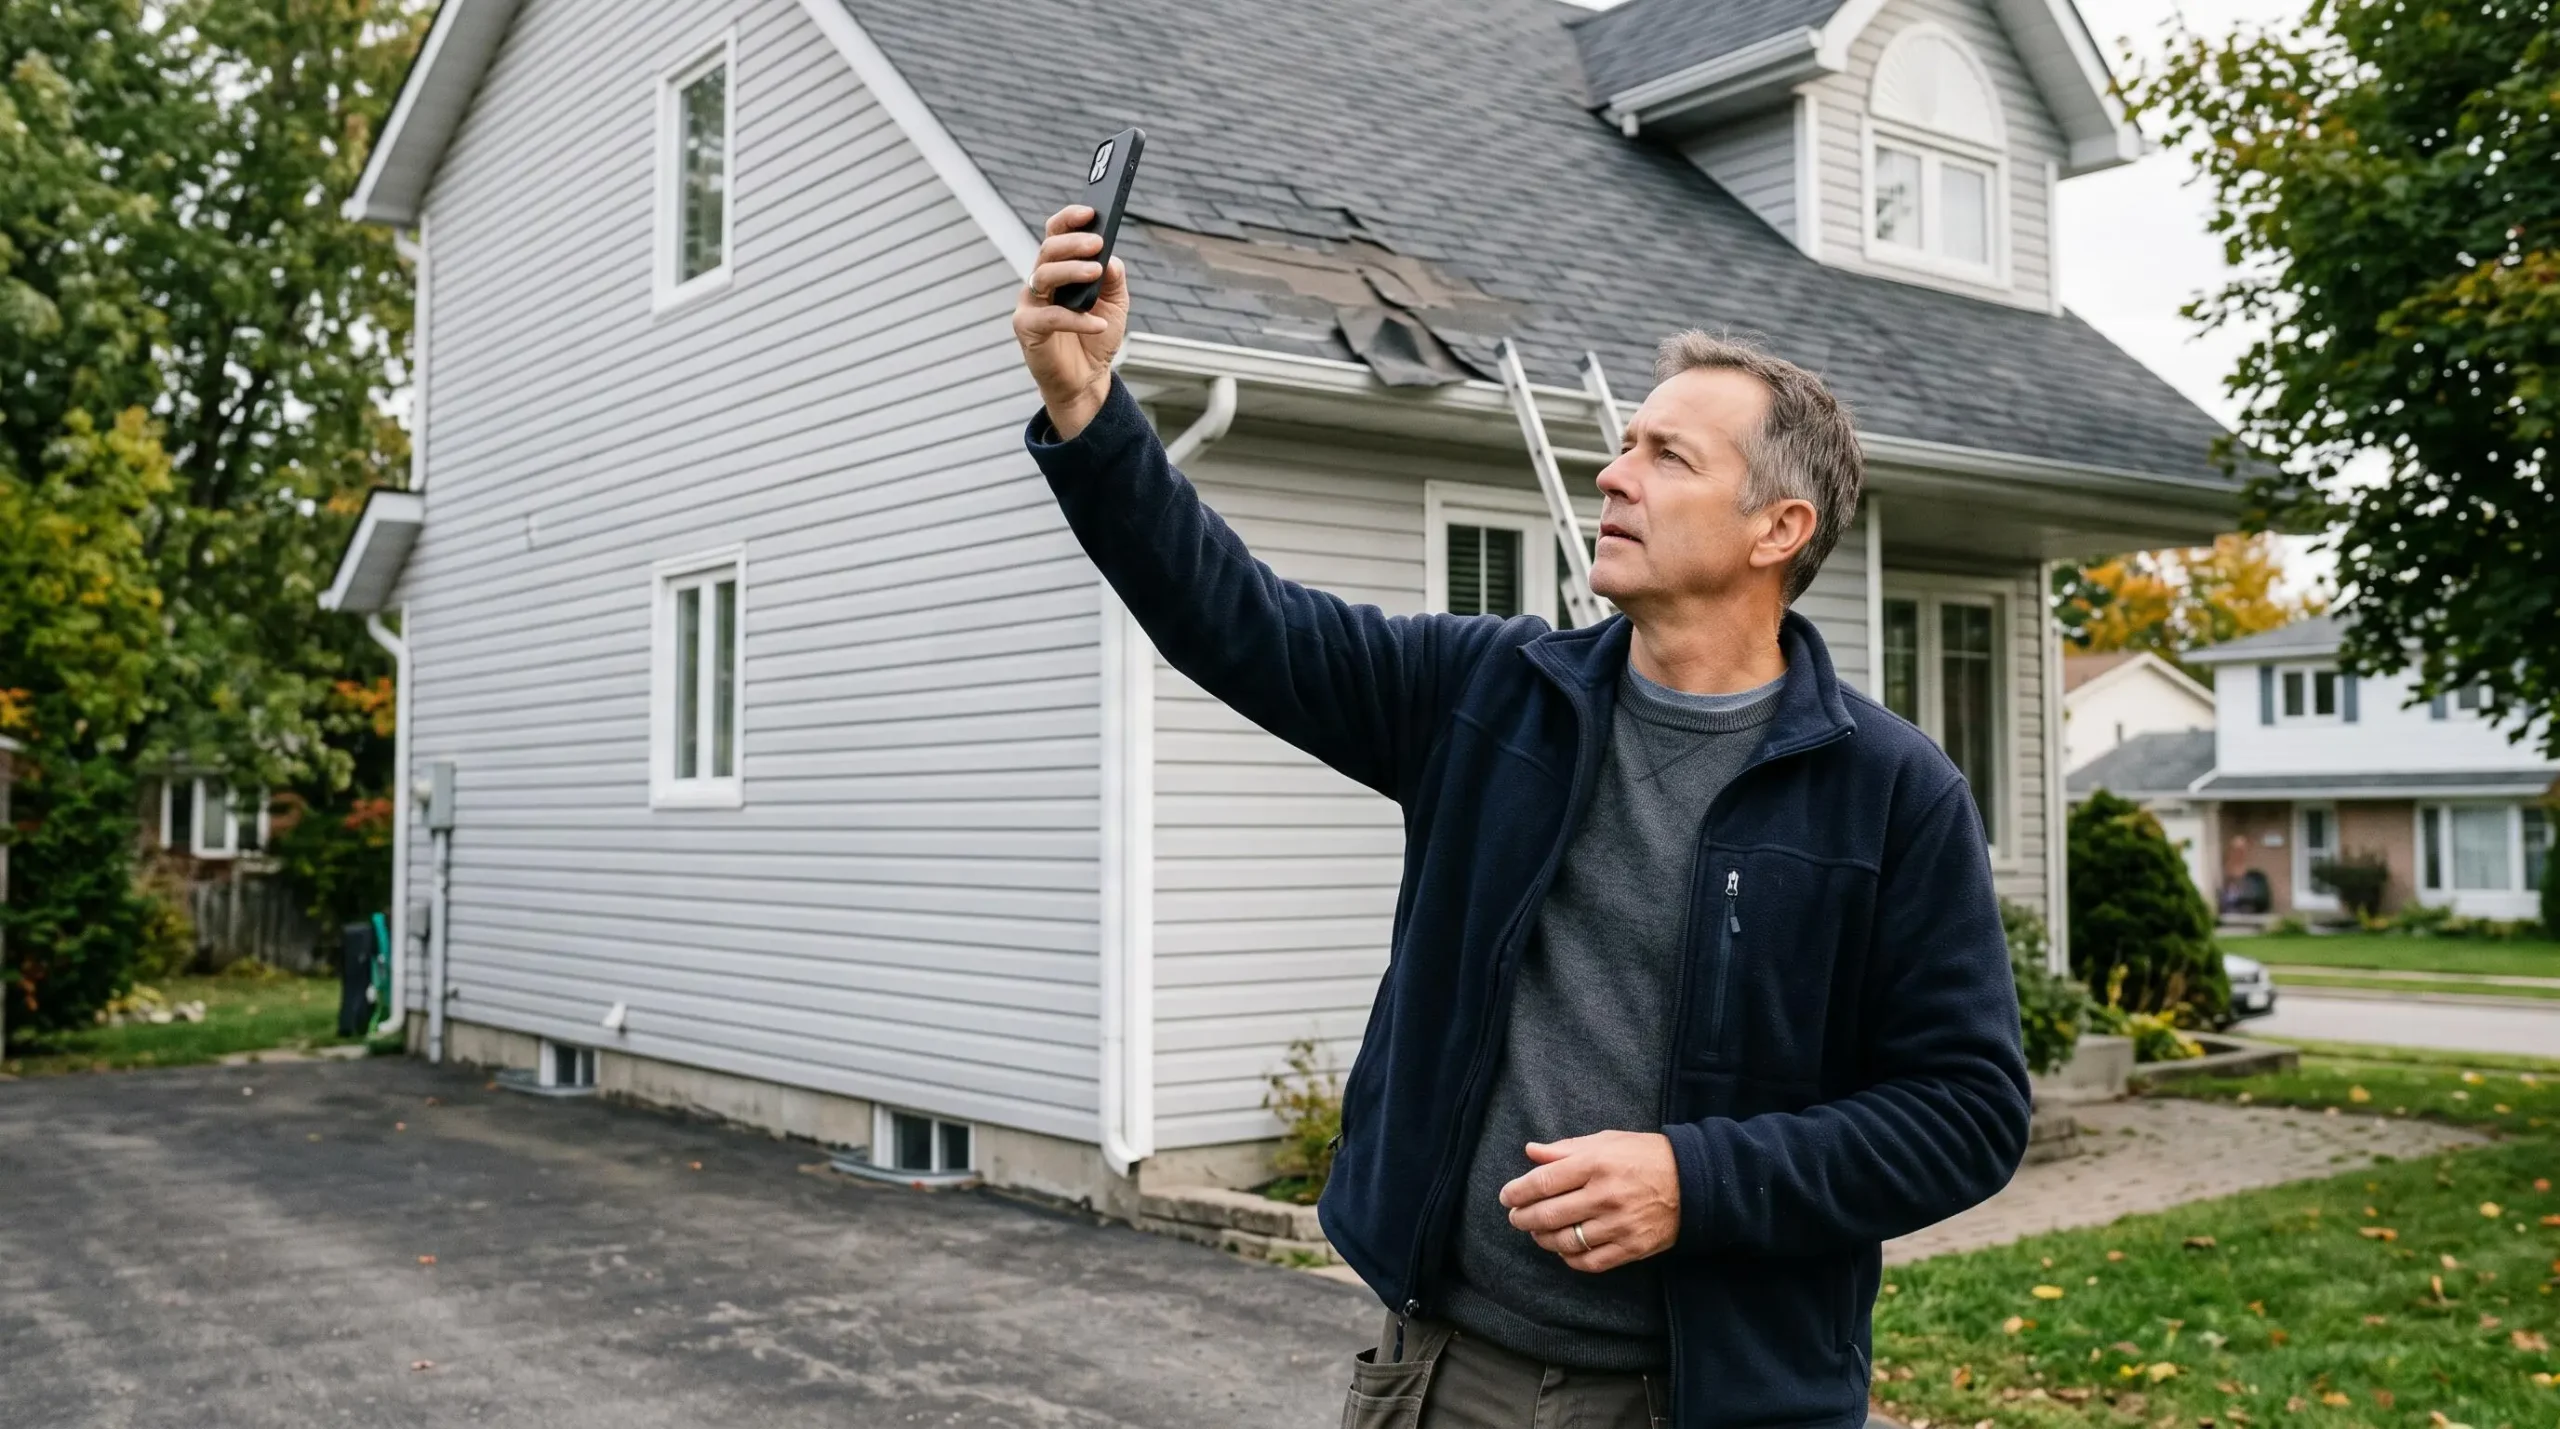
- Vues d’ensemble de la toiture depuis plusieurs anglesPhotographiez la totalité du toit depuis le sol, en capturant les quatre façades si possible. Ces plans larges situent les dégâts dans leur contexte global.
- Gros plans des zones endommagées extérieuresPhotographiez en détail chaque section présentant bardeaux arrachés, fissures, débris accumulés ou déformation visible. Capturez plusieurs angles de chaque zone.
- Infiltrations actives et traces d’humidité intérieuresDocumentez chaque tache au plafond, coulée d’eau sur les murs, accumulation au sol. Photographiez aussi les seaux recueillant l’eau pour montrer le débit.
- Objets, mobilier et structures endommagésPhotographiez chaque bien matériel affecté : meubles tachés, planchers gondolés, appareils électroniques mouillés, documents détériorés.
- Débris et matériaux tombésCapturez les bardeaux arrachés au sol, branches tombées sur le toit, accumulation de glace ou neige anormale. Ces éléments prouvent la violence de l’événement météorologique.
- Horodatage visible sur chaque série de photosActivez la fonction date/heure de votre appareil photo. Cette métadonnée automatique certifie le moment de la prise de vue.
- Photos de contexte météorologique si possiblePhotographiez verglas résiduel, accumulation de neige, inondation de rue. Ces images contextualisent l’événement exceptionnel justifiant la réclamation.
Complétez cette documentation visuelle par un inventaire écrit détaillé consignant : la date et l’heure exactes de découverte des dégâts, la description chronologique des événements (début de la tempête, intensité observée, moment de l’infiltration), la liste exhaustive de tous les dommages observables pièce par pièce, et les coordonnées de tout intervenant contacté durant cette période initiale.
Sauvegardez immédiatement ces preuves numériques dans au moins deux emplacements distincts : cloud sécurisé et support physique externe. Transmettez une première copie à votre assureur par courriel avec accusé de réception, même si la déclaration formelle suivra ultérieurement. Cette transmission précoce démontre votre diligence et fige une date de référence incontestable.
Comme mentionné précédemment, le délai pour remplir et renvoyer une déclaration de sinistre complète est généralement de 30 jours. Toutefois, contacter votre assureur dans les 24 à 48 heures suivant les dégâts, même pour une déclaration préliminaire accompagnée de photos, accélère significativement le traitement et évite tout dépassement de délai par oubli ou procrastination.
Faire appel à un professionnel : quand et comment ?
L’intervention d’un couvreur professionnel s’impose dans les 24 à 48 heures suivant les dégâts, même si la situation vous semble mineure. Deux raisons justifient cette rapidité : seul un œil expert détecte les dommages structurels invisibles depuis le sol (détérioration de la membrane sous les bardeaux, infiltration dans l’isolant, affaiblissement de la charpente), et l’assureur exige fréquemment une évaluation technique professionnelle avant d’autoriser les travaux définitifs.
Au Québec, la vérification de la licence RBQ constitue une obligation réglementaire absolue, non une simple précaution. Selon la Régie du bâtiment du Québec, tout entrepreneur doit détenir une licence valide pour exercer légalement ses fonctions en construction, incluant les travaux de couverture. Engager un intervenant non licencié expose à trois risques concrets : absence de recours en cas de malfaçon, refus de l’assureur de couvrir des travaux non conformes à la réglementation, et responsabilité personnelle en cas d’accident sur votre propriété.
Vérification de licence RBQ en 3 étapes simples : Rendez-vous sur le site rbq.gouv.qc.ca, accédez à la section « Registre des détenteurs de licence », et entrez le numéro de licence fourni par l’entrepreneur ou recherchez par nom d’entreprise. Vérifiez que la sous-catégorie « entrepreneur en couverture » apparaît explicitement, que la licence est active (statut « valide »), et qu’aucune restriction ou suspension n’est mentionnée. Conservez une copie imprimée ou numérique de cette vérification pour votre dossier.
Au-delà de la licence, quatre critères complémentaires renforcent la fiabilité du professionnel retenu : une assurance responsabilité civile valide et vérifiable (exigez une attestation récente), des références clients vérifiables datant de moins de deux ans, un devis écrit détaillé fourni avant toute intervention (précisant nature des travaux, matériaux, délais et coûts), et idéalement l’appartenance à une association professionnelle reconnue du secteur de la couverture.
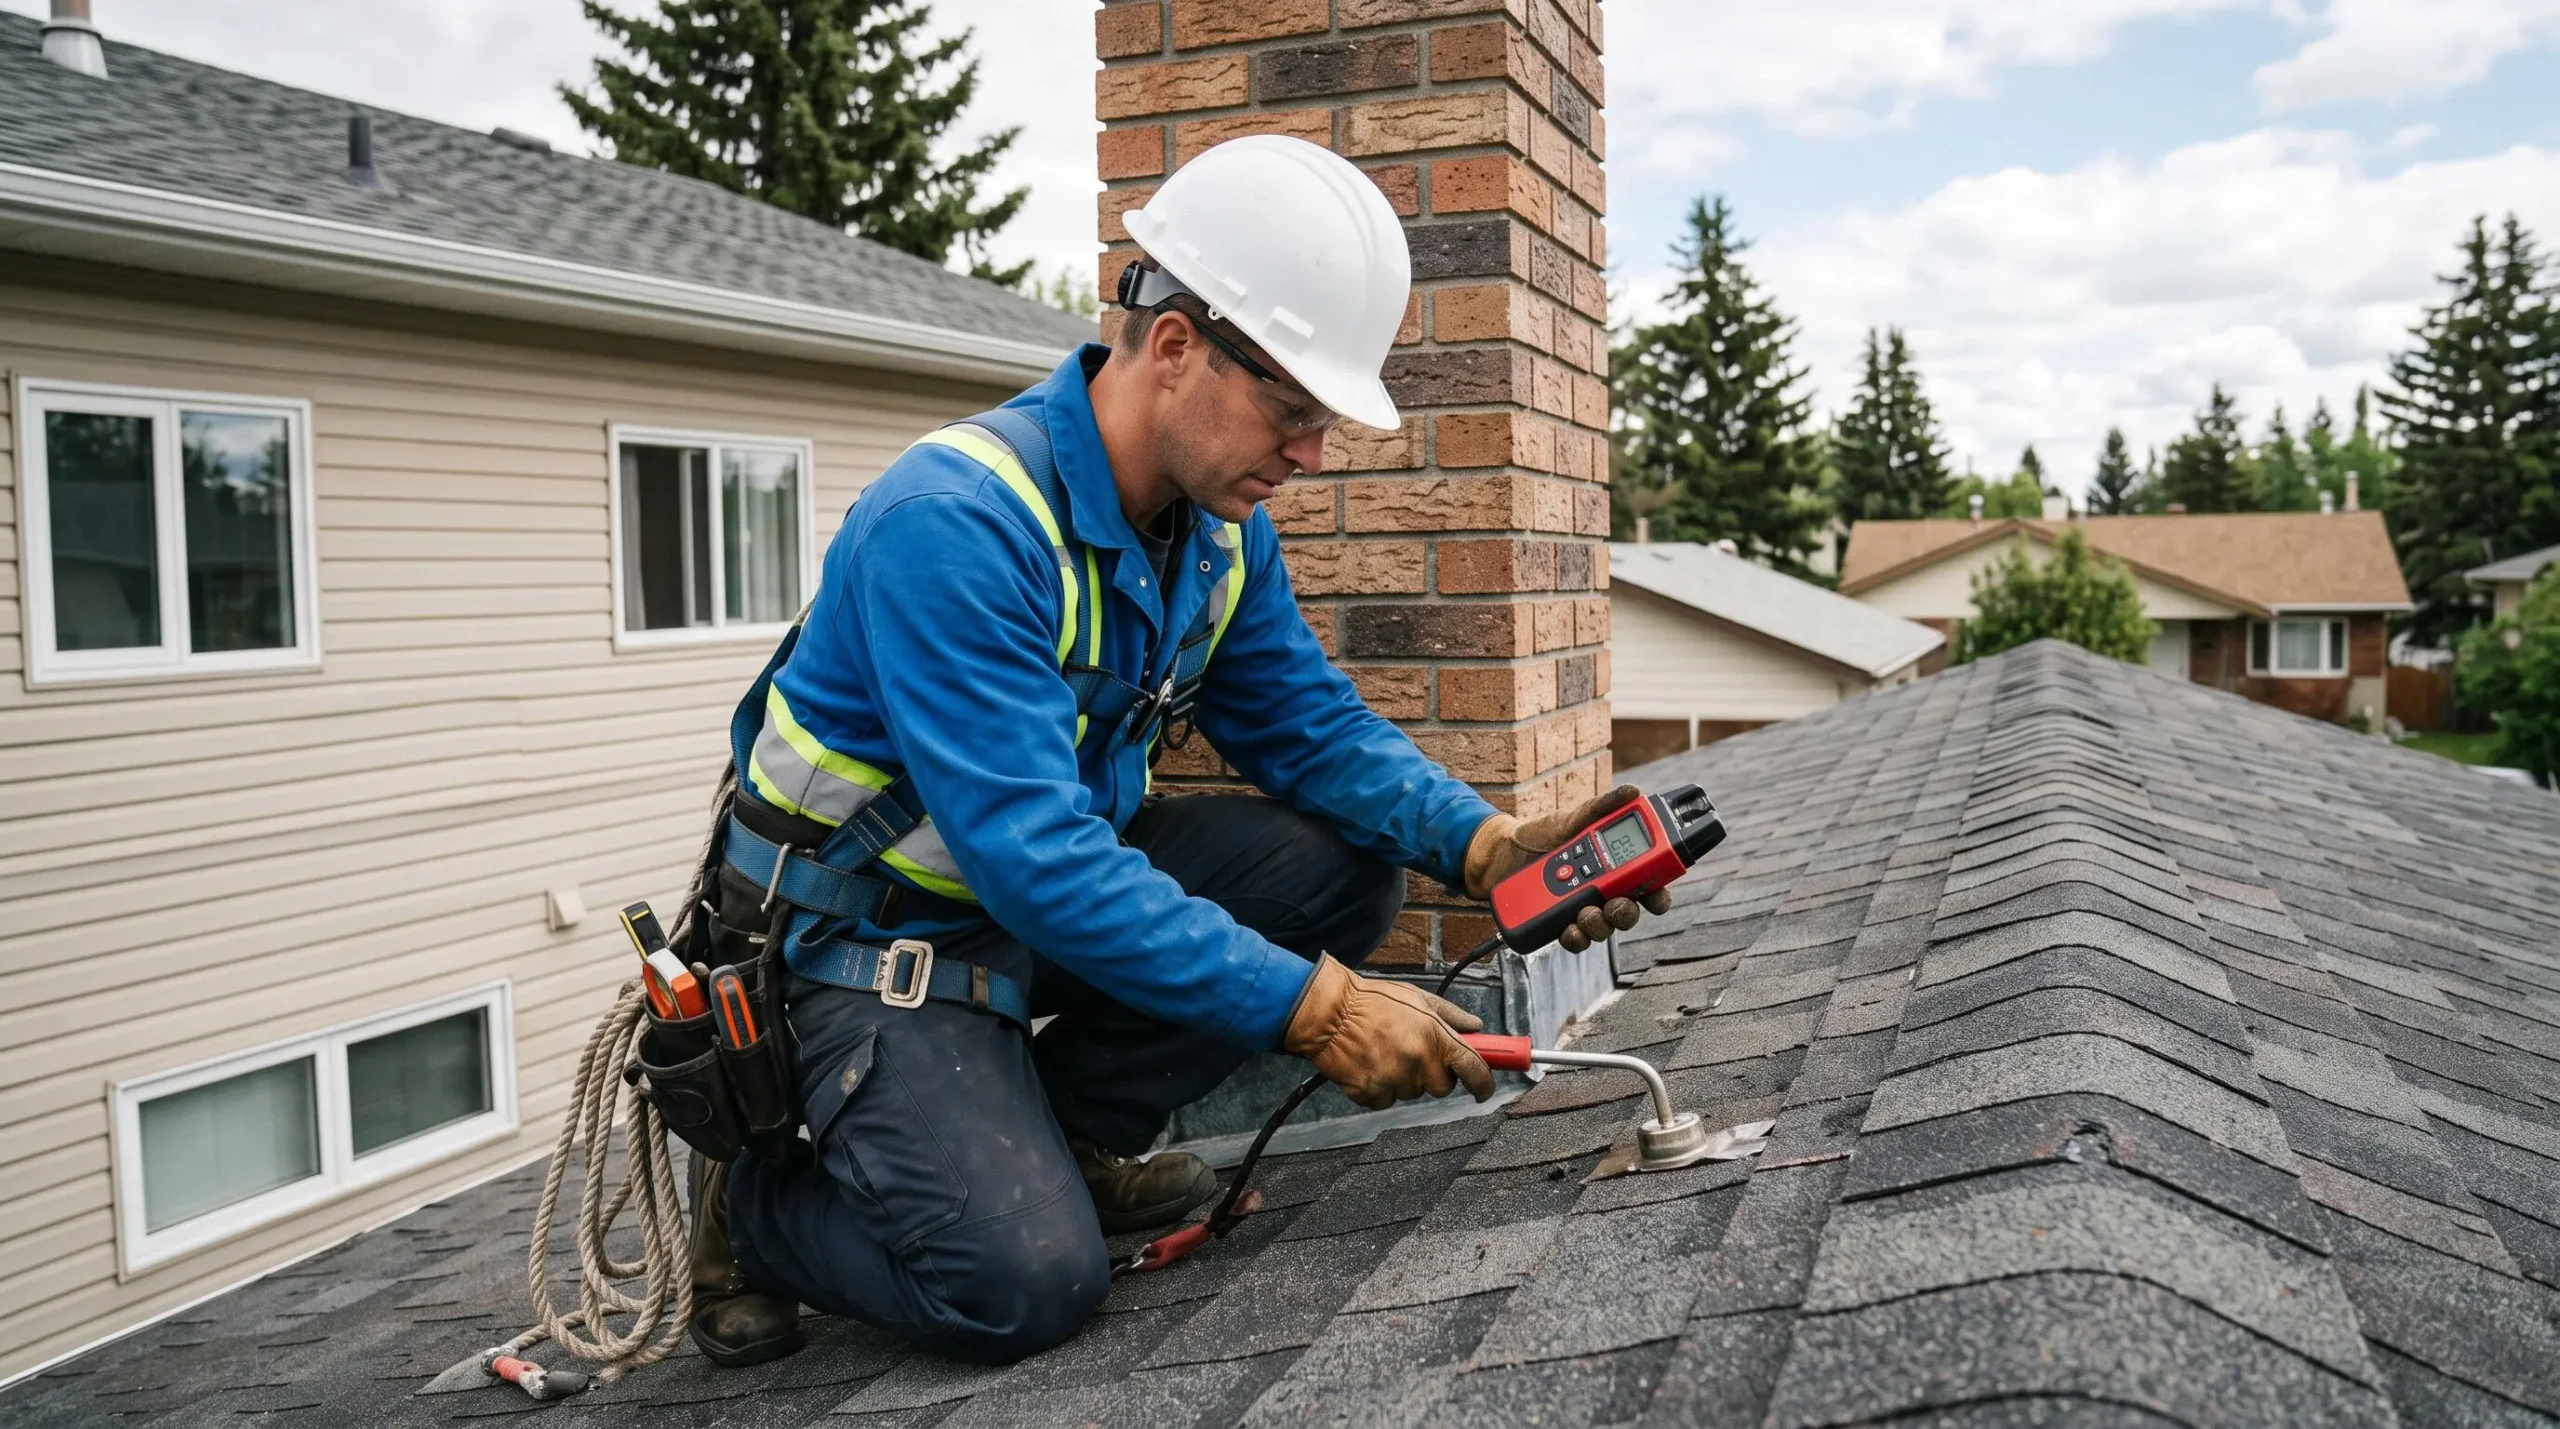
Distinguez clairement intervention d’urgence et réparation définitive. Une intervention d’urgence se limite à l’évaluation professionnelle des dégâts et, si nécessaire, à un colmatage temporaire professionnel (bâche correctement installée avec ancrage sécuritaire) pour stopper l’infiltration active. Cette intervention peut généralement être commandée immédiatement pour prévenir l’aggravation. La réparation de toiture définitive, impliquant remplacement de bardeaux, réfection de membrane ou travaux structurels, nécessite toujours l’autorisation écrite préalable de l’assureur pour garantir le remboursement.
- Si l’infiltration est active et s’aggrave :
Contactez immédiatement un couvreur RBQ pour une intervention d’urgence (évaluation + colmatage temporaire professionnel). Cette intervention limite les dégâts sans compromettre votre dossier.
- Si les dégâts sont visibles mais l’infiltration est stoppée :
Documentez d’abord complètement, contactez votre assureur dans les 24-48h, puis obtenez 2 à 3 soumissions de couvreurs RBQ. Attendez l’autorisation écrite de l’assureur avant tout travail définitif.
- Si vous hésitez sur la gravité réelle :
Privilégiez une évaluation professionnelle rapide. Un diagnostic précis par un couvreur licencié coûte généralement moins cher que les dommages causés par une infiltration non traitée pendant plusieurs jours.
Les erreurs à éviter absolument
Certaines actions bien intentionnées transforment un sinistre remboursable en litige administratif prolongé ou en refus pur et simple de la réclamation. Quatre erreurs récurrentes concentrent l’essentiel des complications observées après des dommages de toiture.
Réparations structurelles DIY avant expertise de l’assureur : Appliquer du scellant sur les fissures, clouer des planches sur les zones endommagées ou remplacer soi-même des bardeaux avant la visite de l’expert modifie irréversiblement la scène du sinistre. Cette modification détruit les preuves que l’assureur utilise pour déterminer la cause, l’étendue et la responsabilité des dégâts. Conséquences concrètes : contestation possible de l’origine météorologique des dommages (l’assureur peut arguer que les réparations amateur ont créé de nouveaux problèmes), réduction du remboursement proportionnelle aux zones « auto-réparées », voire annulation de garanties constructeur existantes si la toiture était encore sous couverture. Les protections temporaires acceptables se limitent strictement aux actions intérieures non structurelles décrites précédemment.
Conséquence contractuelle des réparations DIY : Un propriétaire de Laval a appliqué du scellant bitumineux sur plusieurs fissures de sa toiture trois jours après une tempête de verglas, avant la visite de l’expert mandaté par son assureur. L’expert a constaté que le scellant recouvrait partiellement les dégâts d’origine, rendant impossible la distinction entre dommages météorologiques couverts et détérioration préexistante par défaut d’entretien (exclusion contractuelle standard). L’assureur a réduit le remboursement de 40 % en invoquant l’impossibilité d’établir la chronologie exacte des dégâts. Ce cas illustre pourquoi toute intervention structurelle doit attendre l’inspection professionnelle complète.
Signature précipitée sans vérifications préalables : Après une tempête majeure, des entrepreneurs opportunistes démarchent systématiquement les quartiers touchés en proposant des interventions immédiates à tarif « exceptionnel ». Signer un devis ou un contrat sans avoir vérifié la licence RBQ, comparé au moins deux autres soumissions, et obtenu l’autorisation écrite de l’assureur pour les travaux définitifs expose à trois risques : engagement juridique avec un intervenant potentiellement non qualifié ou non assuré, travaux facturés au-dessus des tarifs du marché que l’assureur refusera de rembourser intégralement, et perte du droit de recours en cas de malfaçon si l’entrepreneur n’est pas correctement licencié.
Documentation tardive ou incomplète : Attendre la fin complète de la tempête ou le passage de l’expert pour photographier les dégâts semble logique mais compromet la chronologie probante. L’eau épongée, les objets déplacés, les débris ramassés et les traces nettoyées rendent impossible la reconstitution de l’état initial. L’assureur dispose alors d’arguments légitimes pour contester la gravité alléguée. La documentation doit intervenir avant toute action de nettoyage, quitte à compléter ultérieurement par de nouvelles photos montrant l’évolution ou les dégâts découverts secondairement.
Dépassement du délai de déclaration : Croire que « ça peut attendre » parce que les dégâts semblent mineurs ou que la situation est stabilisée constitue une erreur aux conséquences définitives. Les contrats d’assurance fixent des délais contractuels stricts pour la déclaration formelle. Bien que généralement établi à 30 jours selon les pratiques sectorielles, ce délai varie selon les assureurs et les types de sinistres. Le dépasser, même d’une journée, fournit un motif de refus pur et simple de la réclamation pour non-respect des obligations contractuelles. Consultez immédiatement votre contrat pour connaître le délai exact applicable, et privilégiez systématiquement une déclaration précoce même si l’évaluation complète suivra ultérieurement.
Gérer les aspects administratifs, financiers et le suivi post-réparation
La gestion administrative suit une chronologie précise qui maximise le remboursement et minimise les délais de traitement. Respecter l’ordre des étapes prévient les dépenses non couvertes et les blocages procéduraux.
- Contacter l’assureur dès documentation complète (J+1 à J+2)Déclarez le sinistre par téléphone et confirmez par courriel avec pièces jointes photographiques. Notez le numéro de réclamation et le nom de l’interlocuteur assigné.
- Obtenir 2 à 3 soumissions comparables (J+3 à J+7)Contactez plusieurs couvreurs licenciés RBQ. Exigez des devis écrits détaillant nature exacte des travaux, matériaux spécifiés, délais d’exécution et coûts ventilés. Vérifiez que chaque entrepreneur a visité physiquement les lieux.
- Transmettre les soumissions à l’assureur (J+7 à J+10)Envoyez l’ensemble des devis reçus à votre assureur. L’expert mandaté comparera ces estimations avec ses propres évaluations pour déterminer le montant couvert.
- Négocier si nécessaire l’évaluation de l’assureur (J+10 à J+15)Si l’offre de règlement semble insuffisante au regard des soumissions professionnelles, demandez les justifications détaillées. Vous pouvez mandater un expert indépendant à vos frais si l’écart est significatif.
- Attendre l’autorisation écrite avant début des travaux (J+12 à J+20)N’autorisez aucun travail définitif avant réception de l’accord formel de l’assureur précisant le montant couvert. Cette autorisation protège juridiquement votre remboursement.
- Conserver rigoureusement tous les documentsArchivez chronologiquement : correspondances avec l’assureur, soumissions, autorisations écrites, factures détaillées, preuves de paiement, certificats de garantie des travaux réalisés.
Avant d’engager les démarches, consultez attentivement votre contrat d’assurance habitation pour identifier trois paramètres financiers déterminants : la franchise applicable aux dommages de toiture (montant fixe ou pourcentage de la réclamation restant à votre charge), les plafonds de couverture spécifiques à la toiture (certains contrats limitent le remboursement selon l’âge du toit), et les exclusions éventuelles (usure normale, défaut d’entretien, types de tempêtes non couverts). Ces informations permettent d’anticiper la part des coûts assumée personnellement et d’éviter les surprises financières lors du règlement.
Une fois les travaux achevés, la vigilance demeure nécessaire durant les semaines suivantes. Inspectez visuellement les zones réparées lors des deux à trois premières pluies significatives pour détecter toute infiltration résiduelle révélant une malfaçon. À l’intérieur, surveillez l’apparition de nouvelles taches d’humidité, d’odeurs de moisi ou de condensation anormale, signes possibles d’humidité emprisonnée dans l’isolant. Si nécessaire, envisagez de mesurer la consommation d’un déshumidificateur installé temporairement pour accélérer l’assèchement complet des matériaux affectés.
Intégrez également un calendrier d’entretien préventif saisonnier : inspection visuelle printanière après la fonte des neiges (détection des dégâts causés par les cycles gel-dégel hivernaux), nettoyage des gouttières à l’automne avant les premières neiges (prévention des barrages de glace), et vérification annuelle de l’état général par un professionnel tous les 3 à 5 ans. Cette maintenance régulière prolonge la durée de vie de votre toiture et, surtout, évite qu’un assureur invoque le défaut d’entretien comme motif d’exclusion lors d’un futur sinistre.
Les dommages à la toiture déclenchent une séquence d’actions où chaque phase remplit une fonction précise. Sécuriser immédiatement les lieux limite les pertes matérielles sans aggraver la situation. Documenter méthodiquement dans les 24 premières heures établit les preuves objectives incontestables. Contacter rapidement l’assureur et un couvreur licencié RBQ active simultanément le processus administratif et l’expertise technique. Éviter les quatre erreurs critiques — réparations DIY prématurées, signature précipitée, documentation tardive, dépassement de délai — protège vos droits au remboursement intégral.
Cette chronologie des 72 heures convertit l’urgence en démarche méthodique et sécurisante. Elle repose sur une tension éditoriale fondamentale : l’urgence légitime pousse naturellement à l’action immédiate, mais seule l’action intelligente et séquencée préserve simultanément votre propriété et vos intérêts financiers à long terme. Pour approfondir la gestion des situations d’urgence liées à l’eau, consultez les ressources spécialisées sur comment agir face aux infiltrations par le toit.
Les informations présentées dans cet article constituent des recommandations générales applicables aux situations courantes de toiture endommagée au Québec. Elles ne remplacent pas l’analyse de votre contrat d’assurance spécifique, la consultation d’un avocat en cas de litige avec votre assureur, ou l’évaluation technique personnalisée par un couvreur licencié RBQ tenant compte des particularités de votre propriété. Les délais, franchises, couvertures et exclusions varient significativement selon les assureurs et les contrats. Consultez systématiquement vos documents contractuels et, en cas de doute, contactez directement votre assureur ou un professionnel qualifié avant toute décision engageant votre responsabilité ou vos finances.